Domain usbrecording.de kaufen?
Wir ziehen mit dem Projekt
usbrecording.de um.
Sind Sie am Kauf der Domain
usbrecording.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain usbrecording.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
KERN & Sohn SAUTER HDD 100-1 Digitales Härteprüfgerät mit LCD-Anzeige und USB-Schnittstelle,)Eigenschaften • Shore A, 0 und D zur Härtebestimmung von Kunststoffen per Eindringungsmessung\n• Shore A Gummi, Elastomere, Neopren, Silikon, Vinyl, weiche Kunststoffe, Filz, Leder und ähnliche Materialien\n• Shore 0 Schaumstoffe, Schwämme\n• Shore D Kunststoffe, Kunstharz, Resopal, Epoxid, Plexiglas etc\n• Lieferung im robusten Tragekoffer\n• Empfohlen insbesondere für interne Vergleichsmessungen. Norm-Kalibrierungen z. B. nach DIN 7619-1 sind wegen sehr enger Normtoleranzen oft nicht möglich\n• Montierbar auf die Prüfstände TI-ACL (für Shore A und A0), TI-DL (für Shore D) zur Verbesserung der Messunsicherheit\n• Großes Display mit Hinterleuchtung \n• Wählbar: AUTO-OFF-Funktion oder Dauerbetrieb, Batteriestandsanzeige\n• Härtevergleichsplatten siehe SAUTER AHBA-01 und SAUTER AHBD-01 (HDD 100-1)347,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
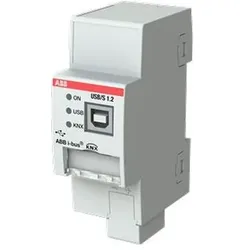
ABB USB-Schnittstelle USB/S1.2Die ABB i-bus® KNX USB-Schnittstelle USB/S 1.2 ist, ein KNX Reiheneinbaugerät (REG) im Pro M Design, für den Einbau im Verteiler auf einer 35 mm-Tragschiene., Die USB-Schnittstelle ermöglicht die Kommunikation zwischen der ETS und einer KNX Anlage (Programmierung, Busmonitor, Gruppenmonitor). Auch, Visualisierungen oder weitere Clients können über, USB auf KNX zugreifen., Das Gerät wird über ein USB Kabel Typ B mit dem, Computer verbunden und ist betriebsbereit, sobald, USB angeschlossen wird. Der notwendige Treiber, wird beim ersten Anschließen automatisch unter, Windows installiert., Über 3 LEDs werden Betriebszustand und Telegrammverkehr angezeigt. Der KNX Teil und der, USB Teil sind galvanisch voneinander getrennt.145,82 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Hager USB-Schnittstelle TYFS122Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=USBMontageart=REGBreite in Teilungseinheiten=2Werkstoff=sonstigeWerkstoffgüte=sonstigeOberflächenschutz=sonstigeAusführung der Oberfläche=glänzendFarbe=grauRAL-Nummer (ähnlich)=7035Transparent=neinMax. Übertragungsrate=9,6 BdMit Busankopplung=jaMit Beschriftungsfeld=neinMit LED-Anzeige=neinSchutzart (IP)=IP20156,63 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
KERN & Sohn SAUTER HDD 100-1 Digitales Härteprüfgerät mit LCD-Anzeige und USB-Schnittstelle,)Eigenschaften • Shore A, 0 und D zur Härtebestimmung von Kunststoffen per Eindringungsmessung\n• Shore A Gummi, Elastomere, Neopren, Silikon, Vinyl, weiche Kunststoffe, Filz, Leder und ähnliche Materialien\n• Shore 0 Schaumstoffe, Schwämme\n• Shore D Kunststoffe, Kunstharz, Resopal, Epoxid, Plexiglas etc\n• Lieferung im robusten Tragekoffer\n• Empfohlen insbesondere für interne Vergleichsmessungen. Norm-Kalibrierungen z. B. nach DIN 7619-1 sind wegen sehr enger Normtoleranzen oft nicht möglich\n• Montierbar auf die Prüfstände TI-ACL (für Shore A und A0), TI-DL (für Shore D) zur Verbesserung der Messunsicherheit\n• Großes Display mit Hinterleuchtung \n• Wählbar: AUTO-OFF-Funktion oder Dauerbetrieb, Batteriestandsanzeige\n• Härtevergleichsplatten siehe SAUTER AHBA-01 und SAUTER AHBD-01 (HDD 100-1)347,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
ABB USB-Schnittstelle USB/S1.2Die ABB i-bus® KNX USB-Schnittstelle USB/S 1.2 ist, ein KNX Reiheneinbaugerät (REG) im Pro M Design, für den Einbau im Verteiler auf einer 35 mm-Tragschiene., Die USB-Schnittstelle ermöglicht die Kommunikation zwischen der ETS und einer KNX Anlage (Programmierung, Busmonitor, Gruppenmonitor). Auch, Visualisierungen oder weitere Clients können über, USB auf KNX zugreifen., Das Gerät wird über ein USB Kabel Typ B mit dem, Computer verbunden und ist betriebsbereit, sobald, USB angeschlossen wird. Der notwendige Treiber, wird beim ersten Anschließen automatisch unter, Windows installiert., Über 3 LEDs werden Betriebszustand und Telegrammverkehr angezeigt. Der KNX Teil und der, USB Teil sind galvanisch voneinander getrennt.145,82 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Hager USB-Schnittstelle TYFS122Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=USBMontageart=REGBreite in Teilungseinheiten=2Werkstoff=sonstigeWerkstoffgüte=sonstigeOberflächenschutz=sonstigeAusführung der Oberfläche=glänzendFarbe=grauRAL-Nummer (ähnlich)=7035Transparent=neinMax. Übertragungsrate=9,6 BdMit Busankopplung=jaMit Beschriftungsfeld=neinMit LED-Anzeige=neinSchutzart (IP)=IP20156,63 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Theben USB Schnittstelle 9070397Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=USBMontageart=REGBreite in Teilungseinheiten=2Werkstoff=KunststoffWerkstoffgüte=ThermoplastOberflächenschutz=sonstigeAusführung der Oberfläche=mattFarbe=grauTransparent=neinMit Busankopplung=jaMit Beschriftungsfeld=jaMit LED-Anzeige=jaSchutzart (IP)=IP20144,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.